Verdwijnt het dagontvangstenboek voor vzw's? Drie verplichtingen, één hardnekkig misverstand
"Het dagontvangstenboek wordt afgeschaft", kondigden enkele wetgevende initiatieven aan. Sindsdien ontvingen we bij vereniginginfo.be steeds meer vragen van vzw's en feitelijke verenigingen over het schrappen of wegvallen van alle boekhoudkundige registratieverplichtingen... Dat is een misverstand met mogelijk dure gevolgen. In dit blogbericht zetten wij de zaken op een rij.
Waarom is er verwarring?
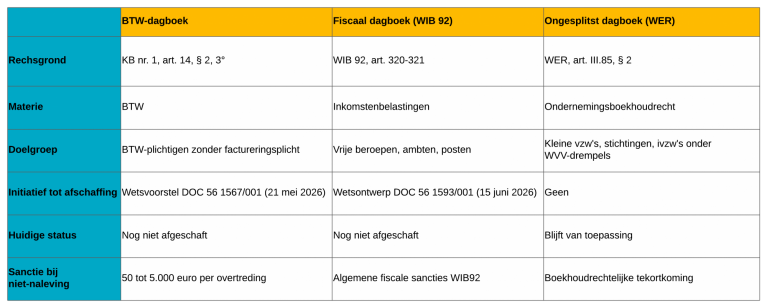
De term "dagontvangstenboek" wordt in de praktijk voor minstens drie verschillende verplichtingen gebruikt die elk hun eigen rechtsgrond, doelgroep en — niet onbelangrijk — status in het wetgevingsproces hebben. Twee daarvan zijn momenteel het onderwerp van een parlementair initiatief tot afschaffing. De derde verplichting blijft volledig buiten schot. Wie de drie verplichtingen verwart, loopt het risico een verplichting te laten vallen die in werkelijkheid nog springlevend is.
1.Het BTW-dagboek van ontvangsten
Het BTW-dagboek van ontvangsten is voor BTW-plichtigen die voor bepaalde verrichtingen geen factuur moeten uitreiken — denk aan kleinhandel, horeca of een vzw die BTW-plichtige activiteiten met particulieren verricht zonder factureringsplicht. Voor die verrichtingen moet de dagontvangst per bedrijfszetel, dag per dag, in een apart boek worden ingeschreven.
Een wetsvoorstel tot volledige afschaffing van deze verplichting werd op 21 mei 2026 ingediend in de Kamer. Dat voorstel moet nog de volledige parlementaire procedure doorlopen. Zolang dat niet gebeurd is, blijft de bestaande verplichting van toepassing. Het niet naleven van de verplichting kan leiden tot een sanctie van 50 tot 5.000 euro per overtreding.
Dit is het belangrijkste punt om te onthouden: de afschaffing is op dit moment een voorstel, geen wet. Een vzw die nu al stopt met het bijhouden van dit dagboek loopt het risico op een aanzienlijke fiscale geldboete bij controle.
2.Het fiscale dagboek voor vrije beroepen, ambten en posten
Een tweede verplichting betreft het bijhouden van ontvangstbewijsboekjes en een dagboek van ontvangsten en uitgaven door personen die een vrij beroep, een ambt of een post uitoefenen. Deze verplichting staat los van de BTW en betreft de inkomstenbelastingen.
De regering heeft de afschaffing van deze verplichting opgenomen in het wetsontwerp dat ingediend is op 15 juni 2026. Belangrijk detail: medische en paramedische vrije beroepen blijven wel verplicht, gelet op de bewijsfunctie van de ontvangstbewijzen voor patiënten bij terugbetaling door het ziekenfonds.
Ook hier geldt: het gaat om een wetsontwerp dat nog moet worden goedgekeurd. Voor de meeste vzw's is deze verplichting overigens van beperkt belang, tenzij de vzw werkt met personen die in die hoedanigheid een vrij beroep, ambt of post uitoefenen.
3.Het ongesplitst dagboek krachtens het Wetboek Economisch Recht
De derde verplichting is een heel andere categorie, en precies die wordt in de publieke discussie het vaakst over het hoofd gezien. Vzw's, stichtingen en internationale vzw's die niet meer dan één van de wettelijke drempels overschrijden (de drempels van artikel 3:47, paragraaf 2, en 3:51, paragraaf 2, van het Wetboek van Vennootschappen en Verenigingen), moeten geen volledige dubbele boekhouding voeren. Zij mogen zich beperken tot een vereenvoudigde boekhouding, op voorwaarde dat alle verrichtingen met betrekking tot kasmutaties en rekeningverrichtingen zonder uitstel, getrouw, volledig en naar tijdsorde worden ingeschreven in een ongesplitst dagboek, volgens het door de Koning vastgestelde model.
Dit is geen fiscale verplichting, maar een boekhoudrechtelijke verplichting die kadert in het algemene ondernemingsrecht. Ze is niet het voorwerp van enig lopend wetgevend initiatief tot afschaffing en blijft dus onverkort gelden voor elke kleine vzw die onder de wettelijke drempels blijft.
Wat betekent dit concreet voor jouw vzw?
Zolang geen van beide wetgevende initiatieven definitief zijn goedgekeurd en in werking zijn getreden, blijven alle drie de verplichtingen — voor zover ze op jouw vzw van toepassing zijn — onverkort gelden. Wij raden met klem aan om geen registratieverplichtingen stop te zetten op basis van krantenberichten of politieke aankondigingen, maar pas wanneer de wet effectief gepubliceerd is in het Belgisch Staatsblad en in werking is getreden.
Bovendien zal, zelfs indien beide afschaffingen worden doorgevoerd, het ongesplitst dagboek krachtens het Wetboek Economisch Recht onverkort blijven gelden voor kleine vzw's. De afschaffing van het BTW-dagboek of het fiscale dagboek betekent dus niet dat kleine vzw's volledig van boekhoudkundige registratieverplichtingen worden vrijgesteld.
Wij volgen beide dossiers nauwgezet op en houden je via vereniginginfo.be op de hoogte van elke wijziging van de wetgeving.